
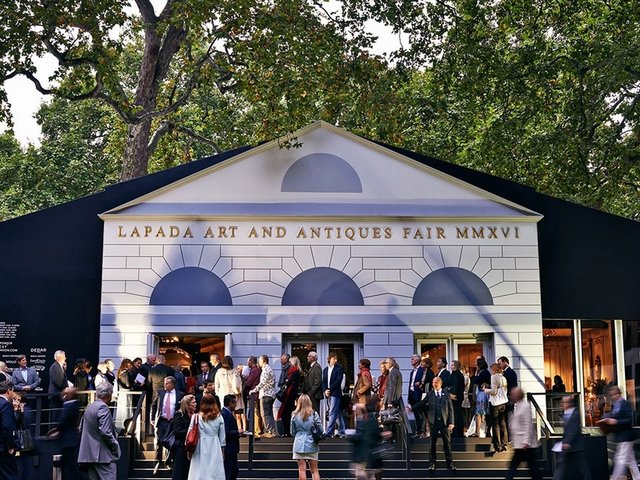
伦敦并没有突然卖不动艺术。大拍卖仍在举行,天价作品仍会成交。更值得警惕的是另一种变化:作品从欧洲临时运来给客户看,过去或许两天就能完成,如今可能多出报关、税务、单证和等待。交易没有消失,但让伦敦成为交易枢纽的那种灵活性,正在变贵。
British Art Market Federation(BAMF,代表英国拍卖行、经销商及相关行业组织的贸易团体)委托 Arts Economics 撰写的新报告,把这场慢变化拉长到三十年观察。结论并不简单:英国按销售额仍是全球第二、欧洲第一,却已明显跟不上美国和全球市场的增速。
这里必须先划清范围。报告讨论的是英国市场,而不是单独核算伦敦。伦敦仍是主要国际枢纽,但只有“英国约三分之一的经销商和画廊位于伦敦”这一项能直接说明其分布。把所有英国数据都写成“伦敦数据”,会夸大报告能够回答的问题。
第二名,为什么仍算掉队
报告称,英国艺术市场销售额从1996年的 £2.6bn 增至2025年的 £8bn,约占欧洲市场的一半。单看名义金额——也就是没有扣除通胀的账面数字——三十年间增长超过两倍。可 ARTnews 提醒,1996年的美元金额按通胀调整后约为 $8.7bn,与2025年的 $10.5bn 已相差不远。因此,“三十年增长逾三倍”容易让实际扩张显得过于强劲。
真正拉开差距的是金融危机后的恢复速度。英国市场在2008年达到 £11.2bn 的历史高点,随后跌至 £5.7bn。关于2009年至2025年的增幅,现有报道出现冲突:《The Art Newspaper》写17%,ARTnews另一篇报道写14%;同期美国增长114%,全球增长51%。在原报告统计口径得到回查前,更稳妥的说法是:英国恢复了,但远慢于主要竞争市场。
这也是“掉队”的准确含义。英国不是失去市场地位,而是相对份额和吸引力受到挤压。它仍是一艘大船,只是别人的速度更快。
跨境生意正在收缩
2025年,英国艺术品及古董进口额为 £2.2bn,比2015年的 £4.1bn 下降45%;出口额为 £3.1bn,比2015年的 £6bn 下降48%。不同基期会呈现不同图景:报告同时称,进口和出口较2000年仍分别增长35%和46%。两组数字并不矛盾,它们说明英国在更长周期中扩大过贸易,却在最近十年显著回落。
贸易对象也变了。美国吸收英国艺术品出口的比例,从2000年的72%降至2025年的35%,但仍是最大单一目的地。瑞士占11%,法国占10%,荷兰占6%。这既可理解为客户来源更分散,也说明英国对其传统最大买家的依赖正在下降。
脱欧可能是这幅图景的一部分,但报告几乎没有检验它。背景问题很直观:英国退出欧盟单一市场后,作品进出口增加海关、税务和运输手续,固定合规成本对周转快、利润薄的小商家尤其沉重。据 Le Monde 报道,新制度实施前,一些伦敦画廊曾把库存提前运往法国南部;业内人士当时估算,每件作品每次移动仅报关程序就可能花费300至500欧元。
最先承压的不是顶级拍卖
英国约有7,610家经销商和画廊,2025年销售额估计为 £4.6bn;89%的艺术市场企业年销售额不超过 £1m。换句话说,这个看似由巨额成交主导的行业,底层其实由大量小团队支撑。合规手续增加时,大公司可以设置专人,小画廊却可能要让销售或策展人员兼做报关。
BAMF主席 Thomas Christopherson 因此把“过度复杂和过量的监管”列为增长障碍。不过,BAMF本身承担行业游说职能,这一判断首先是行业立场;现有材料能证明监管负担存在,却不能单独证明它导致英国落后。
小商家还越来越依赖艺博会。2025年,艺博会贡献英国经销商销售额的37%,画廊为参展合计支出约 £315m。英国举办的艺博会则从2019年的52场降到2025年的略多于40场。据《The Art Newspaper》报道,专营非洲艺术的 Addis Fine Art 在2024年关闭伦敦 Fitzrovia 固定空间,转向项目制展览、伙伴合作和重点艺博会。伦敦未必先失去天价成交,更可能先失去维持日常生态的中型常设空间。
伦敦还有什么底牌
报告也提供了韧性证据。2025年英国公开拍卖销售额增长8%,至 £2.1bn;整个艺术市场涵盖约8,780家企业,支持约53,290个就业岗位,并贡献 £1.5bn 税收。伦敦积累的拍卖行、经销商网络、专业技能和国际客户没有一夜消失。
问题是,枢纽地位靠的不只是成交总额,也靠作品、客户和从业者能否低摩擦地流动。若小画廊减少固定空间,欧洲同行不再维持伦敦分店,作品临时调运又变慢,市场仍可保持“全球第二”,却会逐步失去促成下一笔交易的密度。
局限与未知
- 现有报道对2009—2025年英国市场增幅给出14%和17%两个数字,刊发前仍需回查原报告及计算口径。
- 报告覆盖全英国,不能据此精确衡量伦敦自身的销售变化;“约三分之一经销商和画廊位于伦敦”也不等于伦敦贡献三分之一销售额。
- 税制、监管与脱欧都可能影响跨境交易,但材料没有完成因果拆分。BAMF的政策主张可以提示问题,不能替代独立验证。