
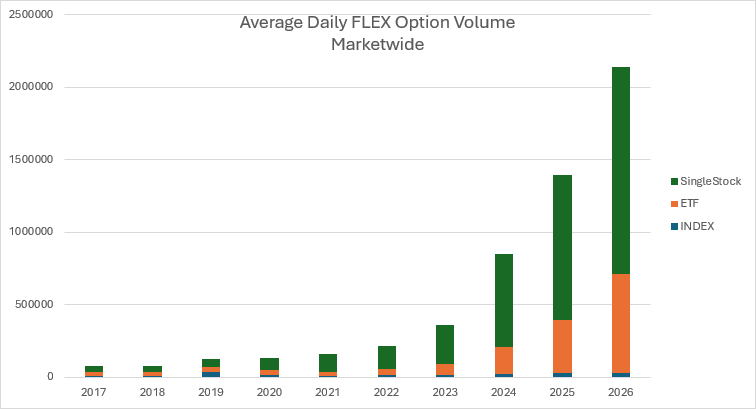
买一只ETF,也可以像选套餐一样,预先约定“少赚一些,换取一定下跌缓冲”。这类目标收益ETF要把收益上限、保护边界和期限拼得足够精确,靠的是FLEX期权——由交易所挂牌、集中清算,但可定制执行价、到期日、行权方式和结算条款的期权。它既保留部分场外合约的灵活性,又能在场内交易。
据 Traders Magazine 引述Cboe数据,2026年至今FLEX期权日均成交215万张,占上市期权日均成交的2.7%;2025年为140万张,五年前仅16万张。转折点一边是电子交易降低了执行成本,另一边是结构化ETF扩张:目前期权型ETF已超过960只,管理规模约3420亿美元;几年前约为400只、1220亿美元。2018年首批“明确结果”ETF推出后,FLEX期权开始成为其定制到期日、执行价和收益结构的底层积木。
这也可能形成反馈:ETF持续建仓、展期和调整,会把资金流变成规律性的场内订单,进而改变报价与流动性分布。不过,报道没有量化这种影响;而所谓“缓冲”也有边界,通常还要以放弃部分上涨空间为代价。